
股票融资开户的核心不是“能不能融资”,而是你是否满足券商风控与投资者适当性要求,并理解融资融券规则带来的资金弹性与亏损放大效应。实际办理时,通常需要完成身份验证、风险测评、开通信用交易权限、签署相关协议,并关注融资利率、担保品折算率与维持担保比例等条款。建议你把这些关键参数做成清单:融资利率区间、可充抵质押证券范围、折算率层级、强平/补仓触发条件、交易时间与跨期结算规则。
权威依据方面,融资融券业务规则由各交易所与监管机构发布,并由券商在合同中落地。投资者务必以券商合同与交易所公告为准,任何“跳过风控、保证收益”的说法都应视为高风险信号。你需要的不是“更快”,而是“可控”。
牛市往往表现为趋势延续与估值抬升同步,但回撤也可能在“涨势中突然发生”。因此投资规划要先写回撤剧本:当净值回撤到某个阈值时,你如何降低杠杆、如何调整持仓集中度、如何从成长股切换到防御因子或现金类资产。把执行规则写在交易前,而不是在亏损发生后临时决定。
与其追热点,不如关注流动性与资金拥挤度:成交额与换手率的变化、市场风险偏好(如指数波动率)以及板块轮动速度。牛市里最常见的失败模式是“杠杆叠加 + 没有补仓纪律 + 因子失效没及时识别”。你可以用多因子模型提前提示“回撤概率上升”。
谈到纳斯达克(NASDAQ),投资者常把它等同于成长科技。但更准确的做法是把它拆成“公司盈利预期变化—贴现率变化—流动性与风险溢价”。纳指的波动往往与利率预期和风险偏好高度相关。你在选择标的时,可以同时观察行业景气度、财报指引一致性、以及交易层面的流动性指标(如买卖价差、日均成交额)。
若你采用量化框架,纳斯达克样本的“因子暴露”可能与沪深市场不同:例如成长因子、动量因子在阶段性强势时可能更显著,但估值回落时也更脆弱。把“市场状态”纳入模型(例如牛/震/熊)能让决策更稳。
多因子模型的目标是把“解释—预测—可执行”串起来。常见步骤如下:
关于学术基础,Fama-French 的多因子框架(以市场因子外叠加规模、价值等)为资产定价研究提供了重要参照;其思想强调用可验证的风险来源解释收益,而非“纯技巧”。你在应用时应更关注“可解释与稳健”,而不是仅追求历史曲线的平滑。
配资平台常宣称“风控系统、保证金监管、交易接口支持、客服响应”。但对投资者而言,最重要的是:资金托管机制是否透明、保证金与账户归属如何界定、触发规则是否公开且可核验、以及合规资质与合同条款是否清晰。由于不同平台与不同地区合规要求差异极大,你必须以可核对文件为准,尤其关注“是否存在变相担保、是否对你进行授权托管、是否能提供交易明细与风控日志”。
建议你用“尽调表”逐项核验:合同主体、资金流向、强平/补仓触发公式、维持比例更新频率、历史极端行情下的执行记录。任何无法解释清楚的细节,都可能在关键时刻变成不可控风险。
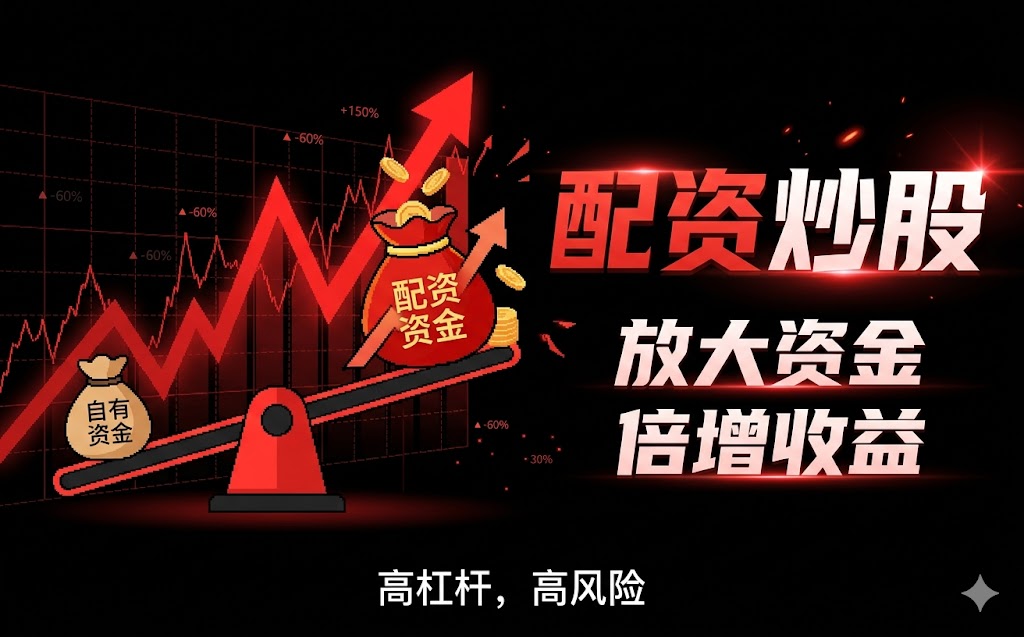
从操作层面,把流程拆成三段:进场、持仓、退出。进场时先设定目标仓位与最大杠杆倍数,并与融资利率/平台费用一起算出“最坏情况下的可承受回撤”。持仓时严格执行再平衡与补仓规则,避免“赚了加仓、亏了扛单”。退出时根据模型置信度下降或市场风险偏好变化触发减仓,优先保留生存能力。
注意:无论是融资融券还是配资,本质都可能放大损失。投资者应以自身风险承受能力为约束,而非追随他人收益叙事。
评论
文章把融资开户的“合规与风控”讲得很实在,尤其是融资利率、担保折算率、维持担保比例这些参数清单。很赞同别只看能不能融资,而要看是否可控、可核对。
多因子模型的流程写得清楚:因子定义、数据清洗、样本划分避免look-ahead bias,再到分市场状态检验和阈值执行。也提醒了过拟合与交易成本,这点对实盘很关键。
我喜欢文中“先写回撤剧本”的思路,不等亏损发生再临时决定。尤其提到杠杆叠加、没补仓纪律、因子失效没识别,这三点基本就是常见翻车原因。
纳斯达克部分不只讲涨跌,而是拆成盈利预期、贴现率、流动性与风险溢价;并强调把市场状态纳入模型。配资平台那段也提醒了资金托管和触发规则要可核验。